人工智能硬件销售 从算力红利到场景落地的增长逻辑
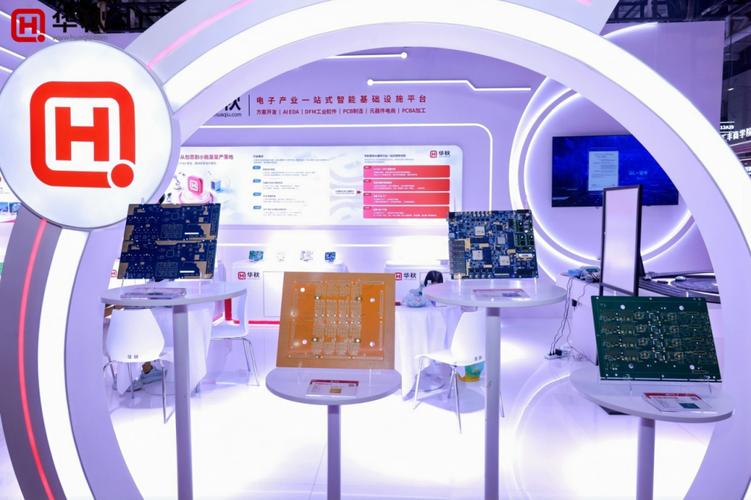
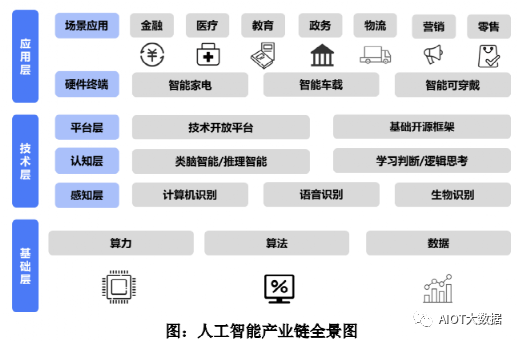
人工智能硬件销售正处在全球科技产业链最受瞩目的位置。从数据中心里的GPU集群,到工厂车间的边缘推理盒子,再到消费者手中的AI PC与智能眼镜,硬件构成了人工智能能力落地的物理底座。理解这一市场的增长逻辑、结构特征与销售难点,对厂商、渠道和投资者都具有现实意义。
一、市场格局:算力核心与终端外溢并存
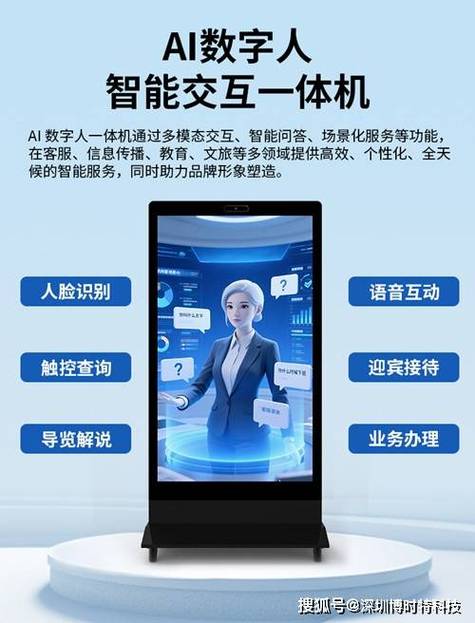
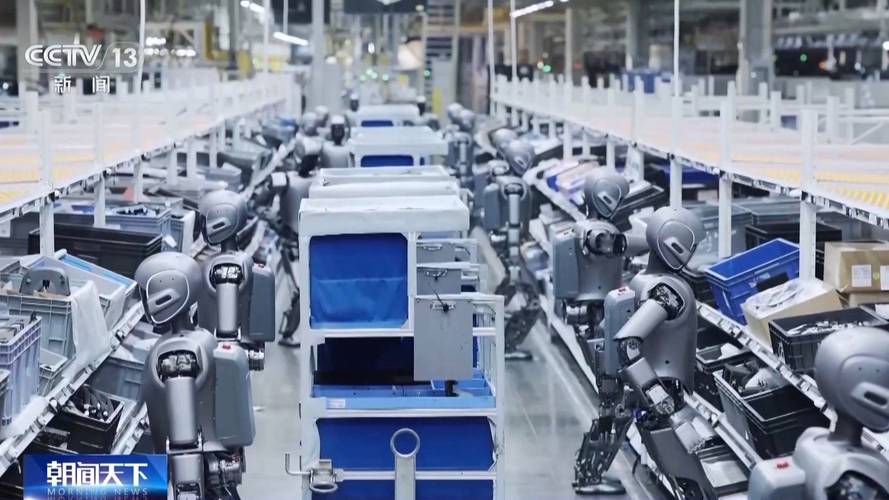
当前AI硬件销售的主战场集中在训练与推理算力设备。以英伟达为代表的数据中心GPU长期供不应求,带动服务器、高速互联、液冷散热和电源系统等配套硬件的销售同步走高。与此随着大模型推理成本下降,需求正从集中式云数据中心向边缘侧和终端侧外溢:AI服务器、边缘AI盒子、智能摄像头、AI PC、AI手机以及各类具身智能设备的出货量快速增长。市场结构因此呈现出“核心算力高价值、终端设备高数量”的双轨特征。
二、驱动因素:技术迭代、政策投入与行业渗透
推动AI硬件销售增长的力量主要有三。其一,模型参数规模与推理调用量的持续攀升,直接拉动算力硬件的采购需求;其二,各国对算力基础设施的战略性投入、企业数字化转型预算向AI倾斜,为销售提供了稳定订单来源;其三,制造、医疗、金融、交通、安防等行业对智能质检、辅助诊断、风控识别、自动驾驶等场景的采纳度提高,使AI硬件从“试验性采购”转向“规模化部署”。
三、销售链条与渠道逻辑
AI硬件销售的渠道结构与普通IT硬件有显著差异。高价值算力设备多采用直销或大客户定制模式,厂商与云服务商、大型企业、科研机构直接对接,强调方案设计、集群交付与长期服务。中低端AI终端和边缘设备则更多依赖分销商、系统集成商与行业代理商,销售环节需要完成场景适配、软件调优和售后支持。值得注意的华,AI硬件销售越来越不是“卖盒子”,而是“卖能力”——客户购买的是包含硬件、模型适配、算力调度与运维服务的整体解决方案,这要求销售团队具备较强的技术理解与方案整合能力。
四、关键挑战:供应链、成本与客户决策
AI硬件销售面临现实制约。供应链方面,高端芯片产能、先进封装与内存供给存在波动偏紧的风险,交期管理成为销售履约的重要变量。成本方面,算力设备单价高,客户对投资回报的测算更为谨慎,销售周期往往较长。客户决策方面,企业采购AI硬件时更关注生态兼容性、数据安全与后续升级路径,单纯的价格竞争难以奏效。技术迭代速度快也带来库存与折旧压力,渠道商需在备货节奏上保持克制。
五、增长策略:场景绑定与生态协同
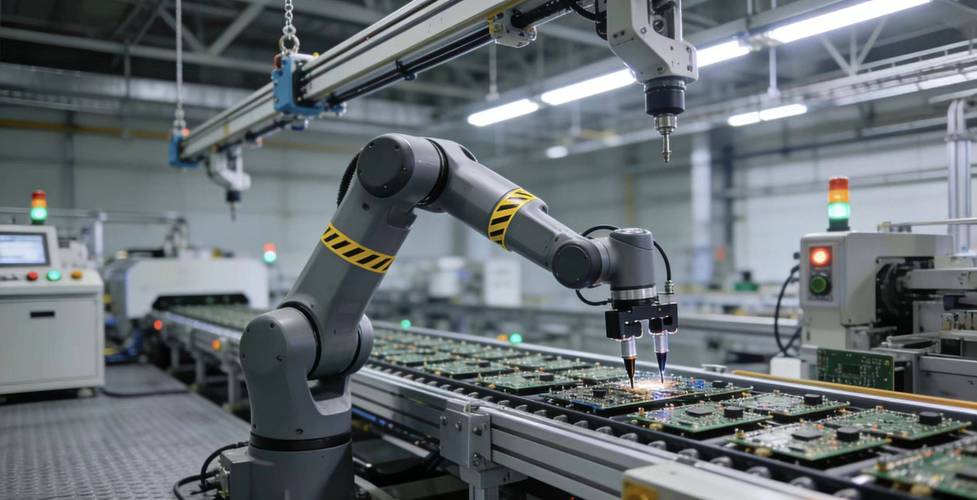
要在AI硬件销售中取得持续增长,可从几个方向着力。第一,围绕高频刚需场景设计产品组合,例如面向工业质检的边缘推理一体机、面向内容生产的AI工作站,以场景价值降低客户决策门槛。第二,强化软硬协同,提供模型压缩、推理优化和算力管理工具,提升硬件的实际可用性。第三,建设渠道赋能体系,通过培训认证、样机支持和联合方案提升集成商与代理商的销售能力。第四,探索算力租赁、硬件订阅等灵活模式,缓解客户一次性投入压力,扩大覆盖面。第五,与云平台、模型厂商和行业软件商形成生态协同,在联合销售中获取场景入口。
六、趋势展望
AI硬件销售将在三个方向继续演进:推理侧硬件占比提升,边缘与终端设备出货放量;国产算力供应链加速成熟,带来本土销售机会;硬件与软件服务的捆绑深化,销售价值从设备单价转向持续服务收入。对参与者而言,核心竞争力不再是单一产品的参数领先,而是对场景需求的把握、方案交付的确定性与生态资源的整合能力。谁能把算力转化为客户可感知的业务收益,谁就能在这一轮硬件销售浪潮中占据主动。
如若转载,请注明出处:http://www.hzsyinfo.com/product/27.html
更新时间:2026-10-24 01:24:51