人工智能硬件销售 驱动智能时代的商业新引擎
随着人工智能技术的快速发展和应用场景的不断拓展,人工智能硬件销售正成为科技领域最具活力的增长点之一。从云端训练芯片到边缘推理设备,从智能传感器到机器人执行器,AI硬件市场呈现出爆发式增长态势,为各行各业数字化转型注入强劲动力。
一、AI硬件销售的市场格局与主要品类
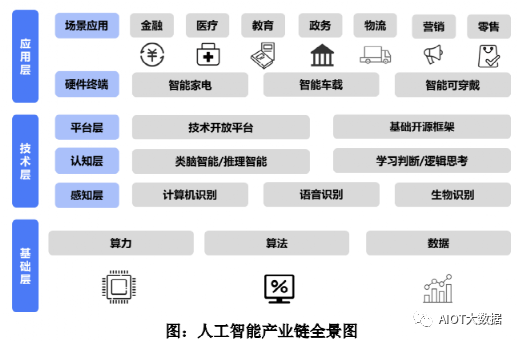
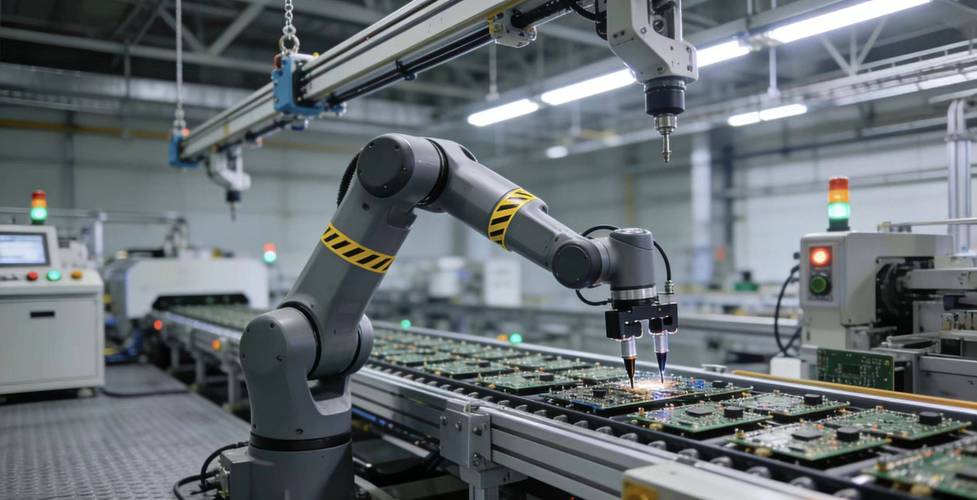
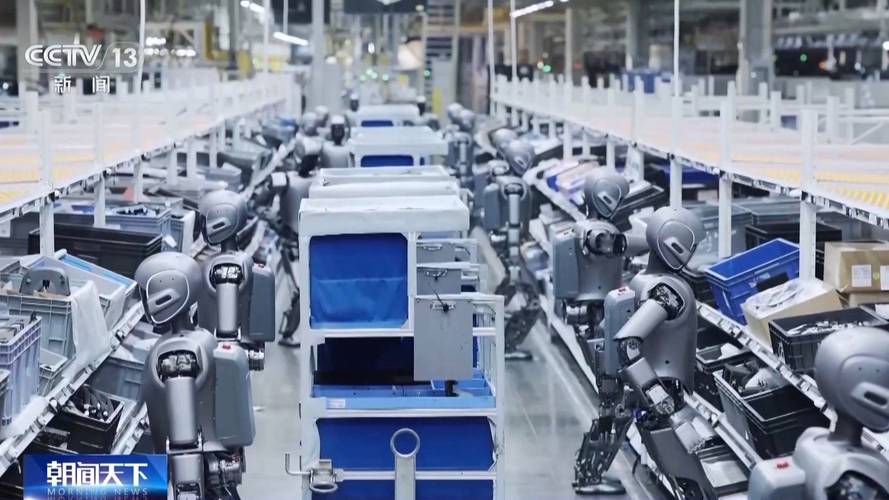
当前AI硬件销售主要涵盖以下几大类别。其一,算力芯片,包括GPU、FPGA、ASIC以及类脑芯片等,用于支撑大规模模型训练和推理。英伟达、AMD、英特尔等国际巨头占据主导地位,同时国内寒武纪、壁仞科技等企业也在加速追赶。其二,边缘计算设备,如智能摄像头、边缘服务器、AI盒子等,适用于安防、工业质检、智慧零售等实时性要求高的场景。其三,智能终端与模组,例如搭载NPU的智能手机、智能音箱、AR/VR头显,以及各类集成AI加速功能的物联网模组。其四,机器人及自动化硬件,包括协作机器人、AGV/AMR、智能机械臂等,在制造、物流、医疗领域需求旺盛。这些品类的销售受算力需求、算法演进和行业落地速度共同影响,呈现出明显的周期性波动与结构性增长并存的特点。
二、销售渠道与商业模式创新
与传统IT硬件销售相比,AI硬件销售在渠道和模式上更加多元。直销层面,芯片厂商与大客户(如云服务商、头部车企)直接建立战略合作,按算力或长期协议定价。分销与代理层面,通过授权经销商覆盖中小企业和长尾市场。线上电商与开发者社区也日益重要,例如英伟达通过开发者计划推广Jetson系列,吸引创客和初创公司购买。租赁与算力服务模式兴起,企业可以不直接购买硬件,而是按使用量付费购买云上AI算力或边缘设备即服务,降低了准入门槛。值得注意的是,AI硬件销售越来越依赖生态构建——软件工具链、预训练模型、技术支持的完善程度,直接决定硬件能否顺利售出并被高效使用。
三、影响AI硬件销售的关键因素
第一,算力需求的结构性变化。大模型训练继续推高高端GPU需求,而推理侧则向高能效、低成本的专用芯片倾斜。第二,地缘政治与供应链安全。出口管制和芯片法案等政策影响全球供应与销售流向,推动区域化供应链和国产替代。第三,能效与总拥有成本。客户不再只看峰值算力,更关注每瓦性能和总体运营成本,液冷、先进封装等技术成为卖点。第四,行业标准与合规要求。例如数据隐私、机械安全、电磁兼容等认证,是进入医疗、汽车等领域的通行证。第五,技术迭代速度极快,库存管理成为难题,一旦新一代芯片发布,上代产品可能迅速贬值,需要精准的销售预测和灵活的定价策略。
四、主要应用领域与采购行为分析
互联网与云计算企业是最大买家,采购规模大、技术能力强,倾向于定制芯片或深度绑定供应商。金融、电信、医疗等行业客户关注可靠性与合规,采购周期较长,更依赖解决方案商提供整体交付。制造业和能源行业正从试点走向规模化,对边缘AI硬件需求上升明显,但往往要求与既有PLC、SCADA系统无缝集成。政府采购和智慧城市项目则常以招标形式进行,价格、本地服务网络和国产化率是重要评分项。在销售过程中,理解客户的技术成熟度和预算流程至关重要——不能只推销硬件参数,而要呈现端到端的业务价值。
五、未来趋势与销售策略建议
AI硬件销售将呈现几大趋势:异构计算成为主流,CPU+GPU+NPU组合方案将更普遍;chiplet和小芯片设计降低定制门槛,催生更多细分品类;边缘与端侧AI硬件爆发,面向手机、汽车、家居的AI加速器销量将持续增长;绿色低碳要求推动液冷和低功耗设计成为核心竞争力。针对这些趋势,销售方应从以下方面发力:一,打造软硬协同价值主张,强调硬件+工具链+模型的整体效能;二,深耕垂直行业,针对安防、制造、医疗等设计行业套件和参考方案;三,构建开发者社区与技术支持体系,降低使用门槛;四,灵活运用金融方案,如分期付款、算力订阅,缓解客户预算压力;五,加强供应链多元化和本地化服务,以应对政策与物流风险。
人工智能硬件销售不是简单的产品买卖,而是技术、生态与服务的综合竞争。只有深刻理解算力需求、行业痛点和政策环境,并持续创新商业模式,才能在这条高速赛道上赢得长期增长。
如若转载,请注明出处:http://www.hzsyinfo.com/product/25.html
更新时间:2026-10-24 15:42:45