生成式人工智能应用发展报告 人工智能硬件销售的现状与趋势
引言
生成式人工智能(AIGC)的爆发式增长正在重塑全球科技产业格局。从ChatGPT到Sora,从文本生成到多模态创作,AIGC技术不断突破边界,而其背后离不开强大的硬件基础设施支撑。本报告聚焦人工智能硬件销售领域,分析AIGC应用如何驱动硬件需求,以及当前市场格局与未来趋势。
一、AIGC应用对硬件需求的拉动
1.1 训练端:算力饥渴持续升级
大模型的参数规模从数十亿迅速跃升至万亿级别,训练所需算力呈指数级增长。以GPT-4为例,其训练成本据估算超过1亿美元,其中绝大部分用于GPU集群。这直接带动了高端AI芯片(如NVIDIA H100、A100)的销售。据市场研究机构统计,2023年全球AI芯片市场规模同比增长超过80%,其中数据中心GPU占比超过60%。
1.2 推理端:边缘与云端协同
随着AIGC应用落地(如智能客服、内容生成、代码辅助),推理需求激增。云端推理仍依赖高性能GPU,但边缘侧对低功耗AI芯片的需求也在上升,例如手机、PC中的NPU(神经网络处理单元)。苹果M系列芯片、高通骁龙8 Gen 3等均强化了AI算力,推动AI硬件向终端渗透。
二、人工智能硬件销售市场概况
2.1 核心硬件品类
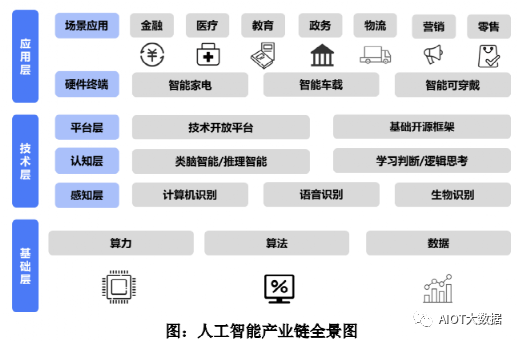
- AI加速芯片(GPU/TPU/FPGA/ASIC):NVIDIA占据数据中心GPU市场约90%份额,AMD、Intel及云厂商自研芯片(如Google TPU、AWS Trainium)加速追赶。
- AI服务器:2023年全球AI服务器出货量同比增长约40%,主要厂商包括戴尔、HPE、联想、浪潮等。
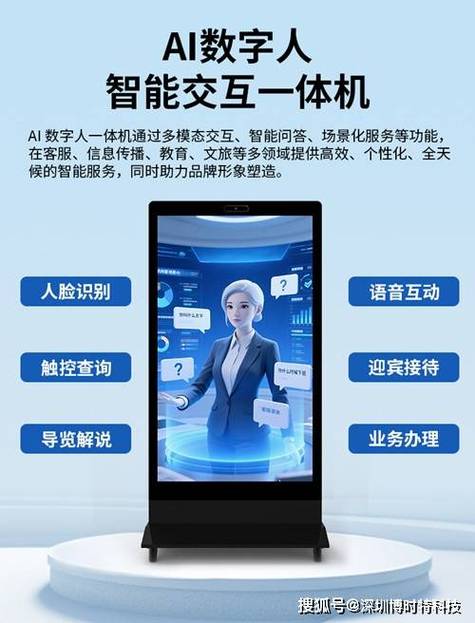
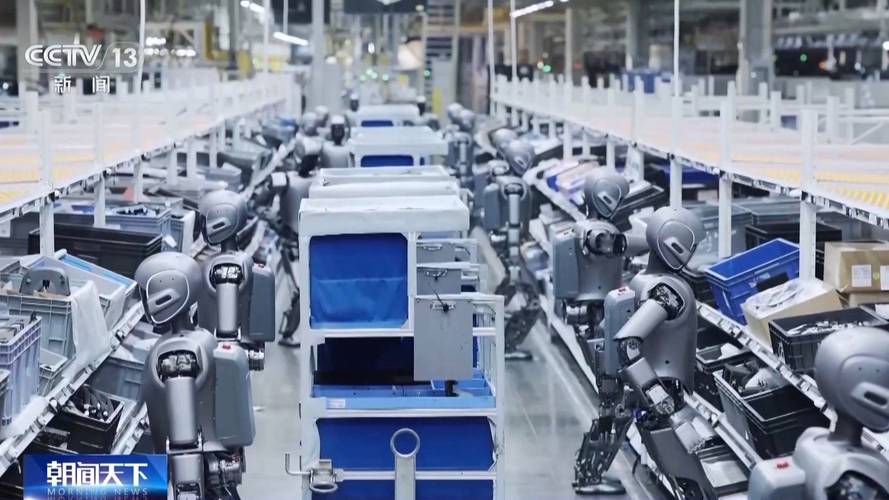
- 边缘AI设备:包括智能摄像头、AI PC、AI手机等。2024年被视为“AI PC元年”,预计出货量将达数千万台。
- 存储与网络:高带宽内存(HBM)、高速互联(NVLink、InfiniBand)销售同步增长。
2.2 市场规模与增长
根据IDC数据,2023年全球AI硬件市场规模约为1200亿美元,预计到2027年将突破3000亿美元,年复合增长率超过25%。其中,AI芯片占比最大,其次为服务器和存储。
三、主要厂商动态与竞争格局
- NVIDIA:凭借CUDA生态和持续迭代的架构(Hopper、Blackwell),保持统治地位。2024财年数据中心业务营收同比增长超过200%。
- AMD:推出MI300系列加速卡,挑战NVIDIA,获微软、Meta等采购。
- Intel:Gaudi系列AI加速器发力,并推动AI PC概念。
- 云厂商自研:Google、亚马逊、微软、Meta等纷纷自研芯片,以降低对NVIDIA依赖并优化成本。
- 中国厂商:华为昇腾、寒武纪、海光等在国内市场替代加速,但受制于先进制程。
四、挑战与风险
- 供应链瓶颈:先进封装(CoWoS)产能不足,HBM供不应求。
- 能耗与成本:AI数据中心耗电量巨大,电力和冷却成本攀升。
- 地缘政治:美国对华高端芯片出口管制影响全球供应链。
- 技术路线不确定性:光子计算、量子计算等可能改变长期格局。
五、未来趋势展望
- 异构计算成为主流:GPU+CPU+NPU+DPU组合优化不同负载。
- 边缘AI爆发:AI手机、AI PC、智能汽车带来亿级增量市场。
- 绿色AI:液冷、低功耗芯片、可再生能源应用加速。
- 自研芯片热潮:更多科技巨头加入自研行列,推动定制化。
- 软件定义硬件:AI编译器和框架优化将提升硬件利用率。
##
生成式人工智能的繁荣不仅是算法的胜利,更是硬件产业的盛宴。AI硬件销售正从数据中心向边缘端扩展,从通用向专用演进。面对算力需求的无止境增长,硬件厂商需在性能、能效、成本之间找到平衡,而政策制定者则需关注供应链安全与伦理治理。可以预见,未来五年将是AI硬件创新的黄金时期,也是全球科技竞争的关键战场。
如若转载,请注明出处:http://www.hzsyinfo.com/product/21.html
更新时间:2026-10-24 04:17:38