智变中国2025 人工智能硬件销售的趋势、挑战与战略路径
引言
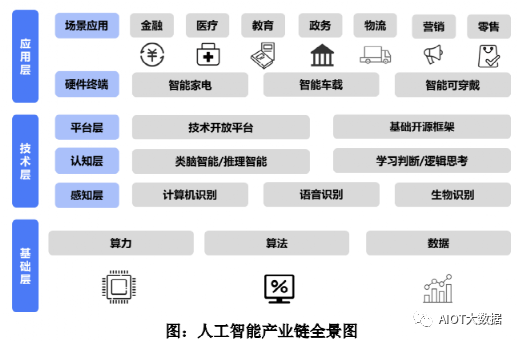
2025年,中国人工智能产业正从“软件定义”迈向“软硬协同”的新阶段。大模型能力的下沉、边缘计算需求的爆发以及行业智能化改造的深入,推动人工智能硬件销售进入高速增长通道。《智变中国2025科技趋势洞察报告》指出,AI硬件不再仅是算力芯片的单一维度,而是涵盖智能终端、边缘设备、行业专用模组在内的多元生态。本文基于该报告及相关市场数据,解析人工智能硬件销售的核心驱动力、品类分化与未来走向。
一、驱动AI硬件销售增长的四大引擎
1. 政策红利持续释放
“十四五”数字经济规划与各地智算中心建设意见明确将AI硬件视为新型基础设施。2025年,多个省份对采购国产AI加速卡、边缘智能盒子给予补贴,直接拉动B端销售。
2. 大模型轻量化与端侧部署
参数量压缩、蒸馏与量化技术的成熟,使得百亿级模型可运行于手机、摄像头与工控机。端侧AI需求催化了NPU(神经网络处理单元)、存算一体芯片的销售。
3. 行业智能化进入深水区
制造、医疗、金融、能源等领域对低延迟、高可靠AI推理的需求激增。相比云端方案,边缘AI硬件在数据隐私、响应时间上优势明显,企业采购意愿强烈。
4. 消费端智能产品换代
AI PC、AI手机、智能眼镜、家用机器人等新品密集上市。IDC预测,2025年中国AI终端出货量将突破1.5亿台,其中AI PC占比超30%。
二、AI硬件销售的主要品类与市场表现
1. AI算力芯片与加速卡
训练侧仍由英伟达主导,但推理侧国产芯片市占率快速提升。华为昇腾、寒武纪、海光等出货量同比增长60%以上。2025年国内AI加速卡市场规模预计达800亿元。
2. 边缘AI计算设备
包括边缘服务器、AI网关、智能模组。报告显示,边缘AI硬件年复合增长率达45%,尤其在工业质检、智慧交通场景中呈现“单品爆款”效应。
3. 智能终端与AI模组
AI PC、AI手机、车载智能座舱芯片销售强劲。高通、联发科、紫光展锐等推出的端侧AI平台,带动模组厂商营收翻倍。
4. 具身智能与机器人硬件
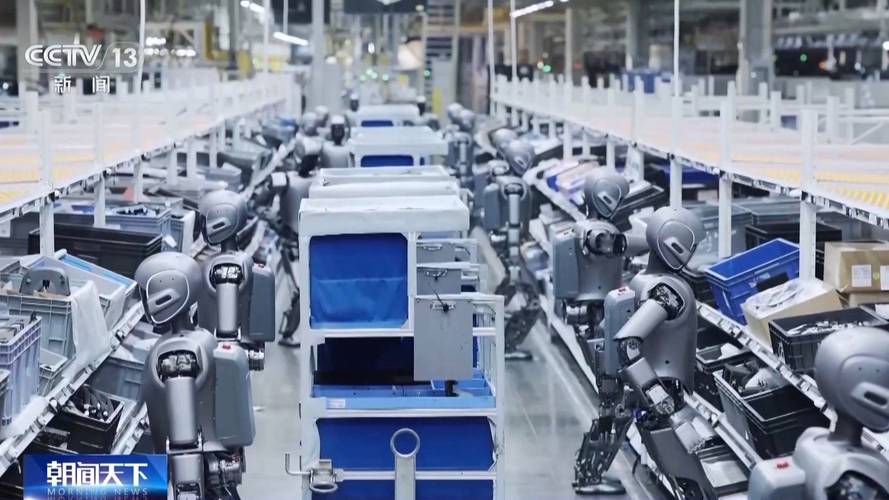
人形机器人关节电机、力传感器、3D视觉模组等核心部件供不应求。2025年被视为具身智能硬件元年,相关硬件销售额或超200亿元。
三、销售渠道与商业模式的变化
1. 从“卖芯片”到“卖方案”
硬件厂商 increasingly搭配算法授权、模型微调与运维服务,以“硬件+订阅”模式提高客单价与客户黏性。
2. 线上直销与生态分销并行
头部厂商自建开发者商城,同时依托代理商覆盖长尾行业客户。京东工业、华为云市场等平台成为AI硬件重要出货渠道。
3. 算力租赁与硬件销售融合
部分销售以“租代售”形式降低客户初始成本,尤其面向中小企业推出按推理量计费的智算一体机。
四、面临的挑战
- 供应链波动:先进制程产能紧张与出口管制影响高端芯片供应。
- 生态碎片化:不同AI框架与硬件适配成本高,抑制采购意愿。
- 能耗与散热:高密度算力硬件对数据中心PUE提出更高要求。
- 价格战风险:中低端边缘设备同质化严重,利润空间被压缩。
五、2025-2026年销售趋势预测
《智变中国2025》报告给出以下判断:
- 国产化替代加速:政府、金融、电信等领域国产AI硬件采购比例将超过50%。
- 端侧AI爆发:手机、PC、汽车之外,智能家居与可穿戴设备成为新增长点。
- 液冷与绿色硬件走俏:响应“双碳”目标,液冷AI服务器销售额年增70%。
- 行业套件标准化:面向医疗、金融的AI一体机将成销售主力,单品销量可达十万台级。
- 服务化收入占比提升:硬件毛利下降,但运维、调优、模型更新服务贡献30%以上收入。
六、给厂商与渠道商的战略建议
- 聚焦场景定义硬件:脱离场景的通用芯片难卖,应针对质检、安防、医疗影像等开发专用产品。
- 构建软硬一体交付能力:销售团队需配置算法工程师,提供现场微调与部署支持。
- 深耕信创与国企市场:利用政策窗口,进入国产化名录,锁定长期订单。
- 布局租赁与运营模式:通过算力运营降低客户决策门槛,形成持续现金流。
##
2025年,人工智能硬件销售已不止是硬件交易,而是智能能力交付的端口。谁能将芯片、模组、终端与行业场景无缝耦合,谁就能在“智变中国”的浪潮中占据先机。对于厂商、渠道商与投资者而言,读懂硬件销售背后的趋势与节奏,远比追逐单一参数更为关键。
如若转载,请注明出处:http://www.hzsyinfo.com/product/16.html
更新时间:2026-10-24 21:25:22